[이데일리 권오석 기자] DS투자증권이 해성디에스(195870)에 대해 투자의견 ‘매수’를 유지하되 목표주가는 기존 12만원에서 7만 5000원으로 하향한다고 19일 밝혔다.
이수림 DS투자증권 연구원은 “연말 리드프레임 주요 고객사의 통상적인 재고 조정이 예상돼 4분기 매출액은 3분기 대비 소폭 감소할 것으로 추정한다”면서도 “이는 통상적인 이벤트에 불과하며 내년 1분기 다시 주문이 정상화될 것으로 예상한다”고 했다.
앞서 3분기 실적은 매출액 2453억원(분기 대비 +16%), 영업이익 338억원(+36%)으로 호실적을 기록했다. 환율 하락에도 불구하고 매출 증가 및 믹스 개선 효과에 힘입은 결과다. 리드프레임은 매출액 1900억원(+13%)으로 전 분기에 이어 분기 최대 매출 경신을 이어갔다.
패키지기판 역시 2분기 판가 인상 효과와 DDR5 매출 증가에 힘입어 매출액 593억원(+26%)으로 2023년 이후 가장 높은 분기 매출을 달성했다. DDR5 매출 비중이 패키지기판 내 50% 를 초과하며 패키지기판 흑자전환도 성공했다.
그는 “전장용 리드프레임은 오랜 재고 조정을 지나오며 수요 바닥을 확실히 다졌고 중국 OSAT 및 데이터센터향 수요가 지속 증가하고 있다. 패키지기판 역시 고객사들의 DDR5 출하가 지속 증가함에 따라 2027년 구조적 성장이 지속될 전망”이라고 내다봤다.
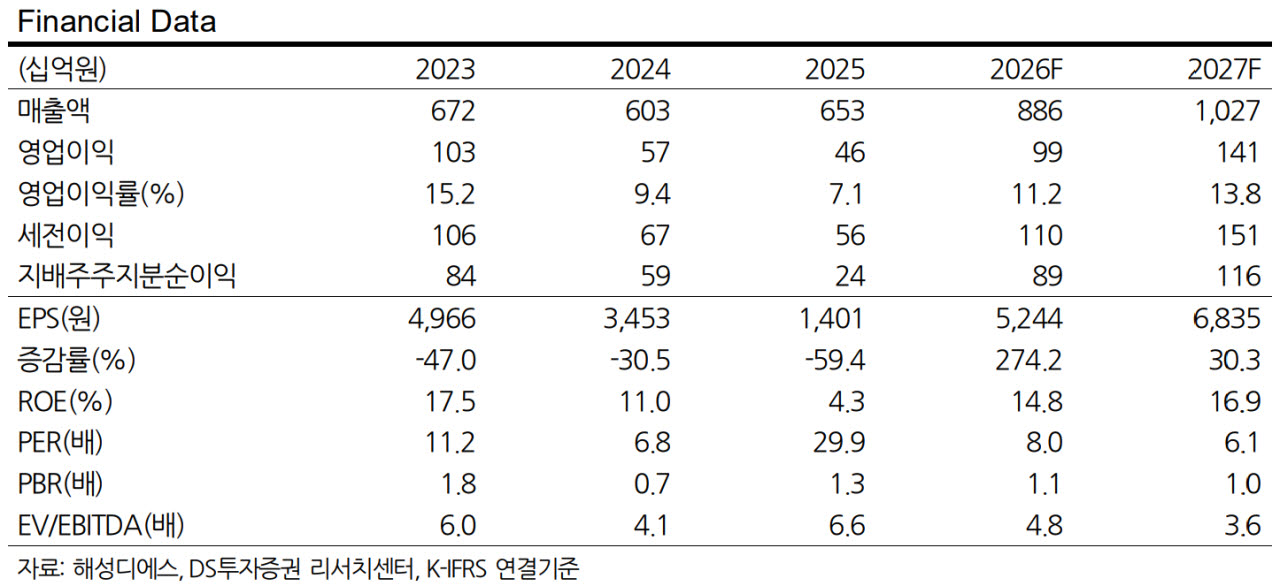
2026년 매출액은 8864억원(전년 대비 +36%), 영업이익은 991억원(+113%)을 전망했다. 2027년 영업이익은 1414억원(+43%)을 예상했다. 그는 “2029년 DDR6 등 신제품 패키지기판 양산을 위해 신규 생산방식인 패널 공법 도입을 결정하고 1900억원 규모의 자본지출(CapEx) 공시를 한 바 있다. 이는 단순 생산능력(CAPA) 증설 이상의 의미를 갖는다”고 설명했다.
그러면서 “고다층화와 미세회로 구현에 한계가 있지만 원가 경쟁력이 높은 릴투릴 공법을 지금까지 고수해왔지만 DDR6로 넘어가면서는 패널 공법으로 투자를 진행한 것”이라며 “고사양 기판 시장 진입에 따른 제품 단가 상승과 믹스 개선을 기대할 수 있으며 향후 고부가제품 비중 확대 시 경쟁사 대비 할인율 역시 축소될 수 있을 것”이라고 덧붙였다.












 랭킹뉴스