[이데일리 권오석 기자] 한화투자증권이 HL D&I(014790)에 대해 투자의견 ‘매수’와 목표주가 5500원을 유지한다고 28일 밝혔다.
송유림 한화투자증권 연구원은 “3분기에도 안정적인 실적 흐름이 이어질 것으로 예상한다. 실적 개선이 지속되고 있는 만큼 성장이든 분배든 주가의 극심한 저평가 구간을 탈피하기 위한 회사의 노력이 기대된다”고 했다.
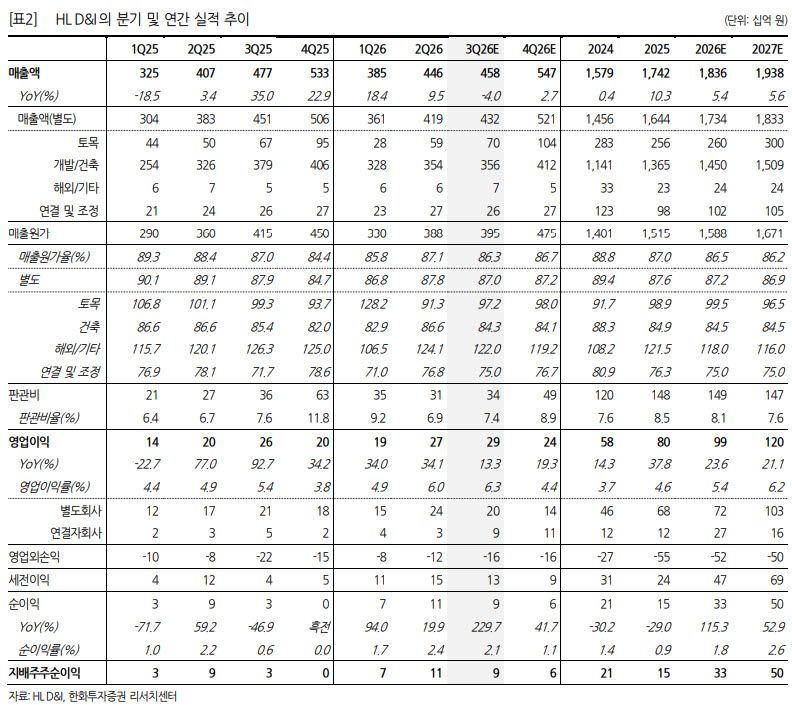
HL D&I의 3분기 매출액은 4579억원, 영업이익은 289억원으로 전년 대비 각각 4.0% 하락, 13.3% 상승할 것으로 예상했다. 그는 “토목 부문은 하반기 신규현장의 본격적인 매출화에 힘입어 매출과 이익률이 동시에 회복될 것으로 보이며, 주택 부문 역시 견조한 마진을 이어갈 전망”이라며 “3분기 중 판관비 특이사항은 부재한 것으로 파악되며, 최근 높아졌던 판관비율도 점진적으로 하향 안정화되면서 수익성 개선이 꾸준히 이어질 것으로 예상된다”고 설명했다.
송 연구원은 “실적 개선이 확인되고 있는 만큼 이제는 성장성이나 주주환원 등 새로운 투자포인트의 확보가 필요한 시점이다”며 “양호한 주택 마진과 비용 안정화로 당분간 이익 개선 추세는 지속되겠으나, 상반기 수주 성과와 연간 분양계획을 고려할 때 중장기 성장 동력은 다소 약화된 상태이기 때문”이라고 분석했다.
그러면서 “건설 업황에 대한 전망이 나쁘지 않고 현재 주가 수준이 절대적인 저평가 상태인 만큼, 향후 크고 작은 이벤트들이 주가 회복에 긍정적으로 작용할 수 있겠다”고 판단했다.
이어 “추가 자체 사업 추진이나 비주택 수주 증가와 같은 성장동력 확보, 또는 보통주 배당 재개나 우선주 매입·소각 등의 주주환원 강화 움직임이 확인된다면 극단적 저평가 구간인 만큼 주가의 탄력적인 반등이 가능할 것”이라고 덧붙였다.












 랭킹뉴스